Blog · ce este asigurarea obligatorie de locuințe (pad)?
Ce este asigurarea obligatorie de locuințe (PAD)?
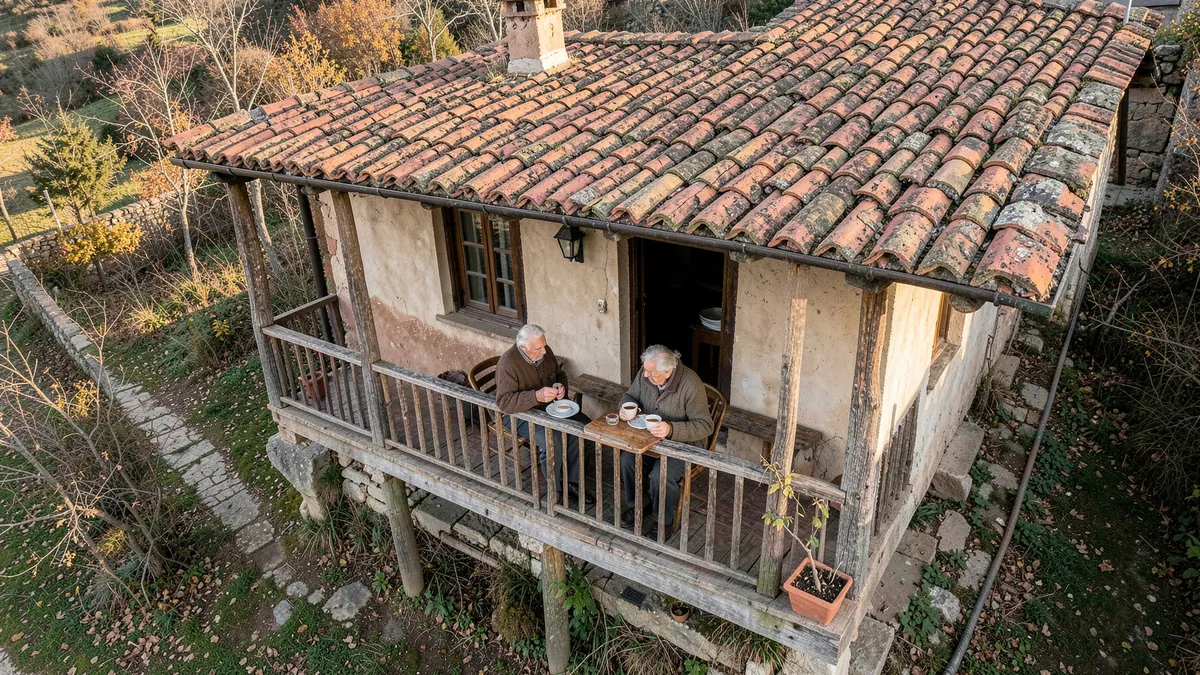
PAD este polița obligatorie pentru locuință care acoperă doar cutremurul, alunecările de teren și inundațiile naturale, în limite stabilite de lege.
Ce este asigurarea obligatorie de locuințe (PAD)? Este polița cerută proprietarilor de locuințe pentru trei riscuri naturale: cutremur, alunecări de teren și inundații ca fenomen natural. PAD oferă o protecție de bază, cu o primă și o sumă asigurată stabilite în funcție de tipul construcției, dar nu acoperă toate pagubele care pot apărea într-o casă sau într-un apartament.
De aceea, este important să știi exact ce cumperi. PAD poate fi primul nivel de protecție, iar pentru incendiu, furt, apă de la instalații sau bunurile din locuință poate fi necesară o asigurare facultativă, dacă riscurile respective sunt prevăzute în contract.
Ce acoperă asigurarea obligatorie de locuințe (PAD)
Potrivit Legii nr. 260/2008, modificată prin Legea nr. 115/2023, PAD acoperă exclusiv trei dezastre naturale:
- cutremurul;
- alunecările de teren;
- inundația ca fenomen natural.
Acoperirea privește locuința asigurată și se acordă în limita sumei înscrise în poliță. Nu este o poliță pentru obiectele din casă și nu trebuie confundată cu o protecție completă a proprietății.
💡 De reținut
O avarie produsă de o țeavă spartă, apa venită de la vecin, un incendiu sau un furt nu devine automat daună PAD. Pentru aceste situații trebuie verificat un contract facultativ și lista lui de riscuri.
Cât costă PAD și ce sumă poate fi asigurată
Legea împarte locuințele în două tipuri, în funcție de materialele și structura construcției. Prima este fixată prin lege și este aceeași la orice asigurător.
| Tipul locuinței | Prima anuală | Suma asigurată |
|---|---|---|
| Tip A | 130 lei | 100.000 lei |
| Tip B | 50 lei | 50.000 lei |
În categoria tip A intră, între altele, construcțiile cu structură din beton armat, metal sau lemn și cele cu pereți exteriori din piatră ori cărămidă arsă, inclusiv alte materiale tratate termic sau chimic. Tipul B se referă la locuințe cu pereți exteriori din cărămidă nearsă ori din materiale netratate termic sau chimic.
Suma asigurată nu este o estimare a valorii de piață a locuinței. Ea este limita până la care se poate plăti despăgubirea pentru riscurile acoperite de PAD. Pe scurt, situația arată așa: plătești prima corespunzătoare tipului de construcție, iar despăgubirea nu poate depăși suma asigurată din poliță.
Vezi cât costă PAD pentru locuința ta
De ce PAD nu este suficientă pentru orice daună
Un apartament sau o casă poate fi afectată de multe evenimente care nu sunt printre cele trei riscuri naturale acoperite de PAD. Incendiul, explozia, furtul, vandalismul, furtuna, apa de la instalații și pagubele produse bunurilor din interior nu sunt acoperite de PAD.
O asigurare facultativă poate completa această protecție, însă riscurile, limitele, franșiza și excluderile diferă de la un asigurător la altul. De exemplu, o poliță facultativă poate include, în funcție de contract, clădirea, bunurile din locuință și răspunderea față de vecini. Nu presupune că toate aceste acoperiri sunt incluse: verifică termenii poliței înainte de plată.
În mod obișnuit, asigurătorul nu poate încheia o poliță facultativă pentru o locuință care nu are PAD valabilă. Legea prevede o excepție pentru locuințele încadrate în clasa I de risc seismic, în condițiile legale aplicabile.
Cine trebuie să aibă poliță PAD
Obligația revine proprietarului locuinței, fie că este persoană fizică, fie că este persoană juridică. Dacă stai în chirie, nu tu ești persoana care trebuie să încheie PAD pentru locuința proprietarului. Poți însă discuta cu proprietarul despre existența poliței și despre protecția bunurilor tale, deoarece PAD nu acoperă mobilierul sau obiectele personale.
Lipsa poliței poate fi sancționată cu amendă de la 100 la 500 de lei, aplicată de primar sau de persoanele împuternicite. În plus, absența PAD îți limitează posibilitatea de a încheia o asigurare facultativă, cu excepția situației speciale prevăzute pentru clasa I de risc seismic.
Ce verifici înainte să închei PAD
- Identifică tipul construcției. Uită-te la materialele pereților exteriori și la structura clădirii, nu doar la anul construirii.
- Verifică datele proprietății. Adresa și informațiile despre locuință trebuie să fie corecte în poliță.
- Ține cont de limite. PAD acoperă doar cele trei riscuri naturale și doar până la suma asigurată prevăzută de lege.
- Decide dacă ai nevoie de completare. Pentru incendiu, furt, apă de la instalații sau bunuri, compară o asigurare facultativă și citește excluderile.
⚠️ Atenție
Nu alege tipul A sau B doar după valoarea locuinței. Încadrarea ține de caracteristicile construcției, iar informațiile greșite pot crea probleme la constatarea unei daune.
Ce faci acum
Mai întâi, verifică dacă ai deja o poliță PAD valabilă și ce tip de locuință este trecut în document. Apoi, compară protecția de bază cu riscurile pe care vrei să le acoperi suplimentar. Dacă ai întrebări despre emitere sau despre opțiunile disponibile, poți lua legătura cu echipa de contact.
Reține trei lucruri: PAD este obligatorie pentru proprietar, acoperă numai cutremurul, alunecările de teren și inundațiile naturale, iar protecția pentru incendiu, furt, instalații și bunuri se verifică separat, într-o poliță facultativă.
Surse
- Legislația României, Legea nr. 260/2008 și modificările ulterioare
- Pool-ul de Asigurare Împotriva Dezastrelor Naturale
- Autoritatea de Supraveghere Financiară
Întrebări frecvente
Este PAD obligatorie pentru orice locuință?
Da. Obligația revine proprietarului, persoană fizică sau juridică, pentru locuințele pe care le deține, conform Legii nr. 260/2008.
Ce riscuri acoperă polița PAD?
PAD acoperă doar cutremurul, alunecările de teren și inundația ca fenomen natural, în limita sumei asigurate din poliță.
PAD acoperă incendiul sau furtul?
Nu. Incendiul, furtul, vandalismul, furtuna, apa de la instalații și bunurile din locuință nu sunt acoperite de PAD. Pentru acestea poate fi necesară o poliță facultativă.
Cât costă polița PAD?
Prima anuală este stabilită prin lege: 130 de lei pentru locuințele de tip A și 50 de lei pentru locuințele de tip B.
Poate chiriașul să încheie PAD?
Obligația legală este a proprietarului, nu a chiriașului. Chiriașul poate discuta separat despre protecția bunurilor sale, deoarece PAD nu le acoperă.
Marin StefanConsultant Asigurări Auto
Marin Ștefan face parte din echipa INSUREX de peste 2 ani, fiind axat pe zona asigurărilor și serviciilor dedicate autovehiculelor. În activitatea sa, oferă clienților sprijin în alegerea soluțiilor potrivite, de la RCA și CASCO până la as…
Comentarii
Nu a scris nimeni încă. Poți fi primul.