Blog · despagubire locuinta cutremur
Despagubire locuinta cutremur: acte și verificări
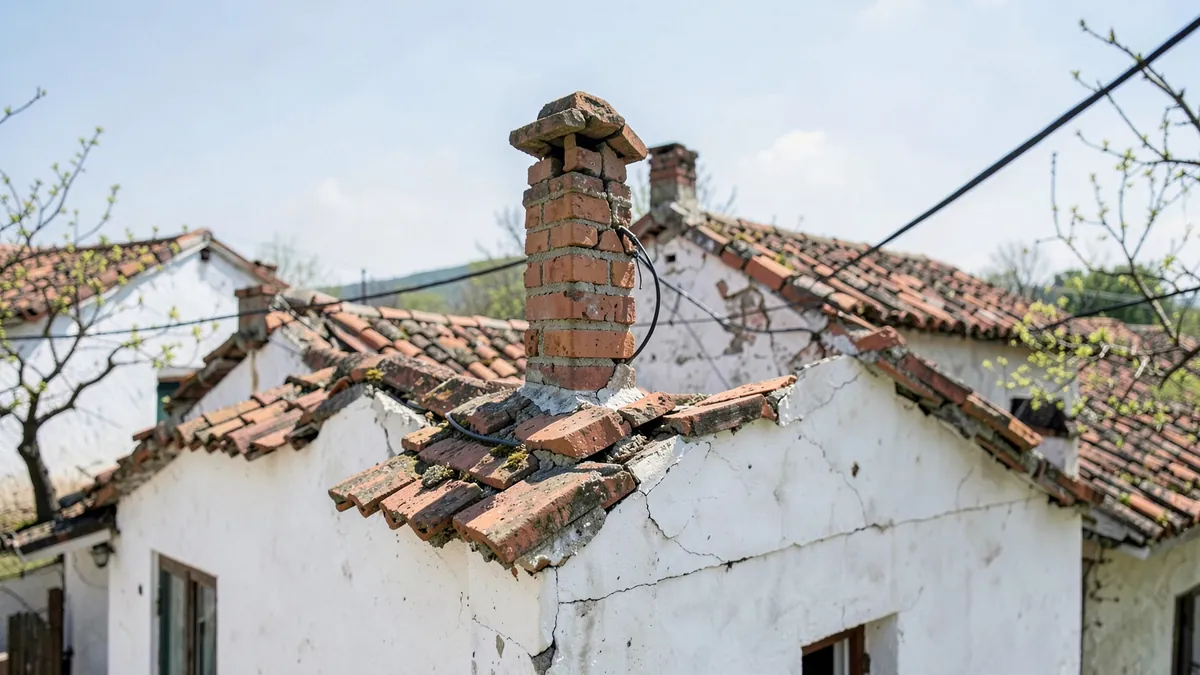
Pentru o despăgubire după cutremur verifici tipul construcției, valabilitatea PAD și documentele cerute la deschiderea dosarului de daună.
Despagubire locuinta cutremur poate fi plătită dacă locuința are o poliță PAD valabilă la data evenimentului, iar paguba rezultă dintr-un cutremur, în limitele contractului. Înainte de orice cerere, verifică tipul construcției, perioada de valabilitate și suma asigurată, apoi anunță asigurătorul sau PAID și pregătește documentele cerute.
PAD este asigurarea obligatorie pentru locuințele aflate în proprietate și acoperă exact trei riscuri naturale: cutremurul, alunecarea de teren și inundația ca fenomen natural. Nu acoperă bunurile din casă, incendiul, furtul, apa de la o țeavă spartă sau apa venită de la vecin. Pentru aceste riscuri poate fi necesară o poliță facultativă, ale cărei acoperiri și excluderi diferă de la un asigurător la altul.
Vezi cât costă PAD pentru locuința ta
Ce verifici prima dată pentru despăgubire
1. Tipul construcției din polița PAD
Prima verificare este încadrarea locuinței în tipul A sau tipul B. Pentru o locuință de tip A, PAD are o sumă asigurată de 100.000 de lei și o primă anuală de 130 de lei. În această categorie intră, potrivit regulilor legale, construcțiile cu structură din beton armat, metal sau lemn, precum și cele cu pereți exteriori din piatră, cărămidă arsă ori alte materiale tratate termic sau chimic.
Tipul B are o sumă asigurată de 50.000 de lei și o primă anuală de 50 de lei. Aici intră locuințele cu pereți exteriori din cărămidă nearsă sau din materiale care nu au fost tratate termic ori chimic. Nu este suficient să te uiți la anul construirii sau la aspectul blocului. Încadrarea trebuie să corespundă datelor declarate și documentelor locuinței.
Dacă în poliță apare un tip de construcție greșit, nu presupune că problema se rezolvă automat la daună. Cere clarificări înainte de emitere sau imediat ce observi neconcordanța. În funcție de situație, informația poate influența suma asigurată și analiza cererii.
⚠️ Atenție
PAD nu este o poliță pentru orice pagubă produsă în locuință. Dacă se desprinde tencuiala din cauza unui eveniment care nu este încadrat ca risc acoperit sau dacă sunt distruse obiectele din interior, despăgubirea PAD nu rezultă automat. Verifică riscul, cauza și excluderile înainte să depui cererea.
Verifică dacă polița PAD era activă
O poliță cumpărată după cutremur nu acoperă acel eveniment. Pentru despăgubire contează ca PAD să fi fost valabilă la data producerii seismului și să fie emisă pentru locuința afectată. Verifică numărul poliței, adresa, titularul, data începerii și data expirării. Păstrează polița și dovada plății, inclusiv în format electronic.
Legea 260/2008 stabilește obligația proprietarului de a avea PAD, nu a chiriașului. În plus, prima PAD este fixată prin lege și este aceeași la orice asigurător, în funcție de tipul locuinței. Dacă ai cumpărat și o asigurare facultativă, citește separat condițiile acesteia: ea poate completa protecția, dar nu schimbă suma asigurată și riscurile prevăzute de PAD.
Un exemplu simplu clarifică situația. Să zicem că un apartament încadrat la tip A are o PAD valabilă, iar cutremurul produce o daună acoperită. Limita PAD este de 100.000 de lei, dar plata efectivă se face în funcție de prejudiciul constatat și nu poate depăși suma asigurată. Dacă polița este expirată sau locuința este încadrată greșit, dosarul poate fi respins ori analizat diferit, după situația concretă și documentele prezentate.
Ce documente pregătești pentru dosarul de daună
Lista exactă poate varia în funcție de asigurător, de tipul daunei și de modul în care se face constatarea. De regulă, este util să ai pregătite:
- polița PAD și dovada că era valabilă la data cutremurului;
- actul de identitate al proprietarului sau al persoanei care notifică dauna;
- documentul care arată dreptul de proprietate asupra locuinței, dacă este solicitat;
- datele bancare pentru plata despăgubirii, atunci când plata se face prin transfer;
- fotografii și, dacă este posibil, filmări ale avariilor, realizate înainte de reparații;
- o descriere clară a evenimentului, cu data, adresa și pagubele observate;
- orice raport, proces-verbal sau document tehnic solicitat în urma constatării.
Nu arunca elementele deteriorate și nu începe reparații definitive înainte de constatare, cu excepția măsurilor urgente pentru siguranța oamenilor și limitarea pagubei. Dacă trebuie să intervii imediat, fotografiază întâi situația și păstrează documentele pentru lucrările urgente. Anunță cât mai repede entitatea indicată în poliță și cere număr de înregistrare pentru notificare.
🔎 Verifică înainte
Compară adresa și numele din poliță cu actele locuinței. O diferență de adresă, o poliță expirată sau lipsa dovezii de proprietate poate întârzia analiza dosarului, iar documentele suplimentare depind de situația concretă.
Cum decurge analiza unei daune după cutremur
După notificare, se verifică existența și valabilitatea poliței, calitatea persoanei care cere despăgubirea, cauza pagubei și legătura dintre avarii și riscul asigurat. Pot fi solicitate fotografii suplimentare, o constatare la fața locului sau documente tehnice. Nu orice fisură este automat o daună despăgubită: trebuie analizate cauza, amploarea și condițiile contractului.
Despăgubirea PAD se acordă în limita sumei asigurate. Dacă pierderea depășește această limită, PAD nu plătește diferența. O poliță facultativă poate acoperi suplimentar anumite daune, dar numai dacă riscul, clădirea și bunurile sunt incluse în contract și nu se aplică o excludere sau o franșiză.
În cazul unui bloc, pagubele din spațiile comune și cele din apartamentul tău pot necesita documente sau demersuri diferite. Întreabă concret ce trebuie transmis pentru fiecare parte și nu presupune că notificarea făcută de asociația de proprietari înlocuiește cererea ta pentru locuință.
Greșeli care pot întârzia despăgubirea
- verifici polița abia după producerea cutremurului și descoperi că a expirat;
- declari doar „fisuri”, fără fotografii, dată și o descriere a zonelor afectate;
- repari sau zugrăvești înainte ca avaria să fie documentată;
- ceri de la PAD plata pentru mobilă, electrocasnice ori alte bunuri din locuință;
- confunzi tipul A sau B cu o evaluare generală a rezistenței clădirii;
- trimiți documente fără să păstrezi confirmarea notificării și numărul dosarului.
Pentru întrebări despre emiterea poliței sau despre actele pe care trebuie să le trimiți, poți folosi pagina de contact. Pentru un dosar deja deschis, urmează prioritar instrucțiunile și termenii indicați de entitatea care gestionează dauna.
Ce faci acum, în ordine
- Verifică tipul construcției, adresa, suma asigurată și perioada de valabilitate din PAD.
- Fotografiază toate pagubele și notează data, locul și descrierea evenimentului.
- Notifică dauna și pregătește actul de identitate, polița, dovada proprietății și documentele solicitate.
- Așteaptă constatarea înainte de reparațiile definitive și păstrează toate confirmările.
Surse
Informațiile despre obligația PAD, tipurile de locuințe, prime, sume asigurate și despăgubire se bazează pe Legea 260/2008, disponibilă în Portalul Legislativ, și pe informațiile oficiale ale PAID România. Pentru verificări suplimentare privind polița și procedura aplicabilă, consultă condițiile contractuale și instrucțiunile entității care instrumentează dauna.
Întrebări frecvente
Când pot primi despăgubire pentru locuință după cutremur?
Poți primi despăgubire dacă aveai PAD valabilă la data cutremurului, locuința este asigurată corect, iar paguba rezultă din riscul acoperit, în limita sumei asigurate.
Ce tip de construcție trebuie verificat la PAD?
Verifici dacă locuința este încadrată la tip A sau tip B. Tipul A are suma asigurată de 100.000 de lei, iar tipul B are suma asigurată de 50.000 de lei, potrivit regulilor PAD.
Ce acte sunt necesare pentru o daună produsă de cutremur?
De regulă, pregătești polița PAD, actul de identitate, dovada proprietății, fotografii ale pagubelor, descrierea evenimentului și documentele suplimentare cerute la constatare. Lista exactă poate varia.
PAD plătește și mobila sau electrocasnicele distruse?
Nu. PAD acoperă locuința pentru cutremur, alunecări de teren și inundații ca fenomen natural, dar nu acoperă bunurile din casă. Pentru acestea trebuie verificată o poliță facultativă.
Pot repara locuința înainte de constatarea daunei?
Evită reparațiile definitive înainte de constatare. Dacă sunt necesare intervenții urgente pentru siguranță sau limitarea pagubei, documentează situația prin fotografii și păstrează actele lucrărilor.
Marin StefanConsultant Asigurări Auto
Marin Ștefan face parte din echipa INSUREX de peste 2 ani, fiind axat pe zona asigurărilor și serviciilor dedicate autovehiculelor. În activitatea sa, oferă clienților sprijin în alegerea soluțiilor potrivite, de la RCA și CASCO până la as…
Comentarii
Nu a scris nimeni încă. Poți fi primul.