Blog · despăgubire pad inundație
Despăgubire PAD inundație: ce acte pregătești
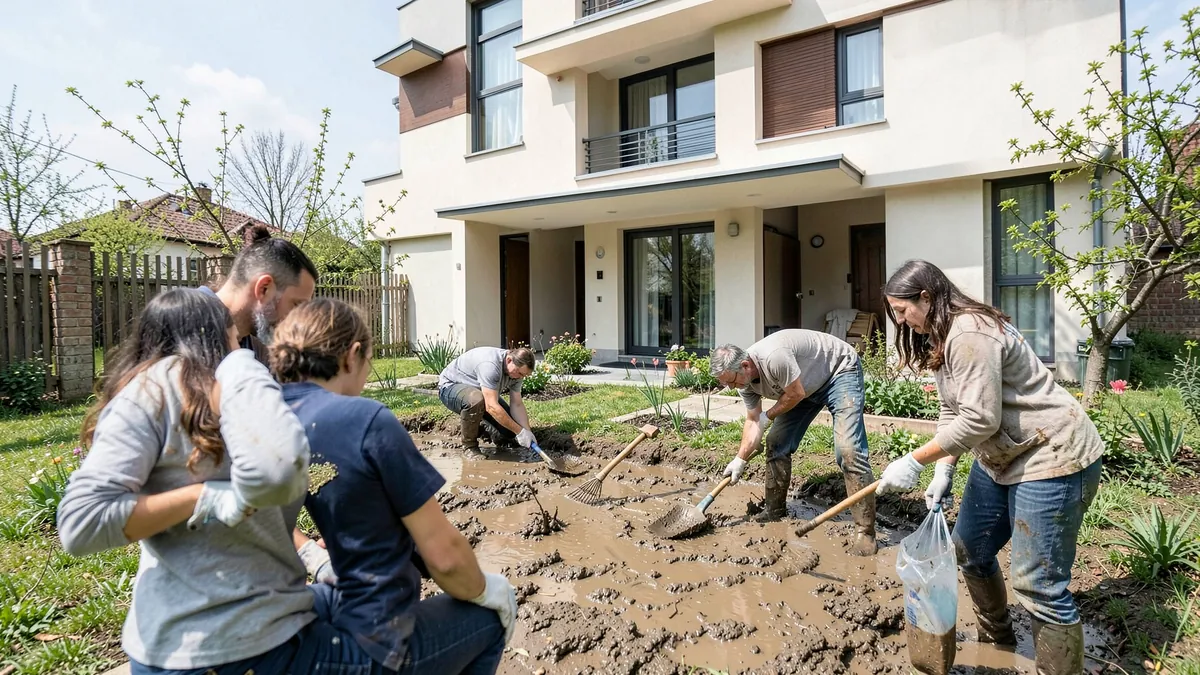
Pentru despăgubirea PAD după o inundație pregătești polița, actele de identificare și dovada dreptului asupra locuinței, apoi documentezi pagubele; polița facultativă poate cere un dosar diferit și mai amplu.
Despăgubirea PAD pentru inundație se cere pentru pagube produse locuinței de o inundație ca fenomen natural, unul dintre cele trei riscuri acoperite de polița obligatorie. Pentru dosarul PAD ai nevoie, de regulă, de poliță, acte de identificare, dovada că ești proprietar și dovezi ale pagubelor, însă lista exactă este stabilită prin procedura asigurătorului și condițiile aplicabile. Polița facultativă se notifică separat și poate cere documente suplimentare pentru clădire, bunuri sau alte riscuri acoperite.
Diferența contează: PAD nu despăgubește bunurile din casă și nu acoperă apa provenită de la o țeavă spartă, de la vecin sau inundația care nu are caracter de fenomen natural. În schimb, o facultativă poate include, în funcție de contract, bunuri, apă de la instalații, furtună, incendiu sau răspundere față de vecini.
Ce documente pregătești pentru despăgubirea PAD la inundație
Înainte să trimiți dosarul, verifică polița PAD și instrucțiunile primite de la asigurător. Documentele de mai jos formează un punct de pornire practic, dar nu înlocuiesc lista cerută în cazul tău.
- Polița PAD sau numărul poliței. Asigurătorul trebuie să identifice contractul și perioada în care era valabil. Dacă nu mai ai documentul tipărit, caută varianta electronică sau cere confirmarea emitentului.
- Actul de identitate al proprietarului. În practică, se solicită o copie sau datele din act pentru verificarea persoanei care formulează cererea.
- Dovada dreptului asupra locuinței. Poate fi actul de proprietate ori un alt document acceptat de asigurător. Pentru moștenitori, coproprietari sau reprezentanți, pot fi cerute acte care arată calitatea în care este făcută solicitarea.
- Notificarea evenimentului. Descrie când și cum s-a produs inundația, ce parte a locuinței a fost afectată și cum poți fi contactat. Nu amâna anunțarea până când strângi fiecare document.
- Dovezi ale pagubei. Fotografiile și filmările cu zonele afectate, înainte de curățare sau reparații, ajută la constatare. Notează încăperile, elementele de construcție deteriorate și data la care ai făcut imaginile.
- Documentele cerute după constatare. Asigurătorul poate solicita acte tehnice, declarații, procese-verbale sau alte dovezi pentru clarificarea cauzei și întinderii pagubei. Cerința variază în funcție de situație, nu există o listă universală pentru orice dosar.
⚠️ Atenție
Nu arunca materialele deteriorate și nu începe reparații importante înainte de constatare, dacă situația permite păstrarea lor în siguranță. Dacă trebuie să intervii pentru a limita paguba, fotografiază întâi și păstrează facturile sau dovezile cheltuielilor. Acestea nu înseamnă automat că vei primi despăgubire, dar pot ajuta la explicarea intervențiilor.
Ce acte se cer separat la polița facultativă
O cerere pentru facultativă nu se confundă cu cererea PAD, chiar dacă același eveniment a afectat aceeași casă. Anunță fiecare asigurător și urmează procedura din contractul respectiv. Facultativa poate acoperi riscuri pe care PAD le exclude, iar analiza poate include mai multe componente ale daunei.
| Document sau dovadă | PAD | Poliță facultativă |
|---|---|---|
| Polița și datele contractului | Necesare pentru identificarea poliței | Necesare pentru identificarea poliței facultative |
| Act de identitate și dovada proprietății | De regulă, cerute pentru verificarea solicitantului | De regulă, cerute și aici, după condițiile contractului |
| Fotografii și descrierea pagubei | Utile pentru constatarea afectării locuinței | Utile pentru clădire, bunuri și alte riscuri asigurate |
| Inventarul bunurilor și facturi | Nu transformă bunurile din casă în riscuri acoperite | Pot fi cerute dacă bunurile sunt incluse în poliță |
| Acte tehnice, devize, procese-verbale | Pot fi solicitate pentru lămurirea cauzei și pagubei | Pot fi solicitate, iar lista poate fi mai amplă |
La PAD, despăgubirea se limitează la suma asigurată a tipului de locuință: 100.000 de lei pentru tipul A și 50.000 de lei pentru tipul B. Prima anuală este de 130 de lei pentru tipul A și 50 de lei pentru tipul B, valori stabilite prin lege și identice la asigurători. Faptul că ai cheltuit mai mult pentru reparații nu mărește automat limita PAD.
Încheie polița obligatorie fără drumuri și fără evaluare. Verifică datele locuinței și tipul de construcție înainte de emitere, ca polița să corespundă imobilului asigurat.
Ce faci imediat după inundație
- Protejează oamenii și limitează pericolul. Dacă există risc pentru instalații, structură sau sănătate, nu intra și nu interveni până când zona este sigură.
- Documentează paguba. Fotografiază clădirea, pereții, podelele și urmele apei. Păstrează imaginile originale și notează data.
- Verifică sursa apei. PAD acoperă inundația ca fenomen natural, nu apa de la instalația interioară sau de la vecin. Pentru celelalte situații, verifică polița facultativă.
- Notifică asigurătorul. Folosește canalul indicat în poliță și cere număr de înregistrare sau confirmarea transmiterii.
- Trimite completările cerute. Nu presupune că documentele depuse la PAD au fost transmise automat și la facultativă. Fiecare contract are propriul dosar.
Legea 260/2008 stabilește că PAD acoperă cutremurul, alunecarea de teren și inundația ca fenomen natural. Tot aceeași delimitare explică de ce o daună produsă de o țeavă spartă trebuie analizată, dacă există acoperire, prin polița facultativă, nu prin PAD.
După inundațiile mediatizate din 2025, PAID a recomandat persoanelor afectate să ceară despăgubiri în baza polițelor valabile. Recomandarea nu elimină obligația de a demonstra evenimentul și paguba, dar arată de ce este important să notifici chiar dacă nu știi încă exact ce acte vor fi cerute.
Când nu primești despăgubire prin PAD
O poliță PAD nu acoperă incendiul, explozia, furtul, vandalismul, furtuna, apa de la vecin, apa de la o țeavă spartă sau bunurile din locuință. Nici limita de despăgubire nu poate fi depășită prin fotografii, devize ori documente suplimentare.
Dacă locuința nu avea PAD valabilă la data evenimentului, nu poți obține despăgubire pentru acel eveniment printr-o poliță încheiată ulterior. Verifică data de început și data de expirare înainte să formulezi cererea.
Întrebări despre dosar și documente
Dacă nu știi unde trimiți notificarea sau ce document lipsește, poți cere informații despre încheierea și gestionarea poliței. Pentru soluționarea daunei, instrucțiunile din contract și răspunsul asigurătorului rămân esențiale.
✅ Pe scurt
- Pregătește polița, actul de identitate, dovada proprietății și dovezile pagubei.
- Notifică separat PAD și polița facultativă, dacă le ai pe amândouă.
- Verifică dacă apa a fost un fenomen natural sau o problemă de instalații.
Surse
- Legea 260/2008 privind asigurarea obligatorie a locuințelor
- PAID România
- Autoritatea de Supraveghere Financiară
Întrebări frecvente
Ce acte îmi trebuie pentru despăgubirea PAD după o inundație?
Pregătește polița sau numărul ei, actul de identitate, dovada dreptului asupra locuinței, notificarea evenimentului și fotografii ale pagubelor. Asigurătorul poate cere și documente suplimentare, în funcție de caz.
PAD acoperă orice apă care intră în locuință?
Nu. PAD acoperă inundația ca fenomen natural, dar nu apa de la o țeavă spartă, de la vecin sau alte surse excluse de lege și contract.
Trebuie să fac un dosar separat pentru polița facultativă?
Da, notifică separat fiecare asigurător. Facultativa poate cere inventarul bunurilor, facturi, devize sau alte documente, dacă acestea sunt relevante pentru riscurile acoperite.
Cât poate plăti PAD pentru o locuință afectată de inundație?
Despăgubirea este limitată la suma asigurată: 100.000 de lei pentru locuința de tip A și 50.000 de lei pentru locuința de tip B.
Pot repara locuința înainte de constatarea daunei?
Dacă siguranța permite, documentează întâi paguba și așteaptă constatarea. Dacă trebuie să limitezi urgent paguba, păstrează fotografiile, facturile și explicațiile intervenției.
Pana AdrianConsultant Asigurări de Sănătate, Viață & Călătorie
Pana Adrian face parte din echipa INSUREX de peste 2 ani și este orientat către soluțiile de asigurare dedicate protecției personale, de la asigurări de sănătate și viață până la protecția necesară în timpul călătoriilor. În activitatea sa…
Comentarii
Nu a scris nimeni încă. Poți fi primul.